
 (-3.1%)
Асоціація газовидобувних компаній України пропонує актуальну інформацію щодо показників газового ринку України та Європи.
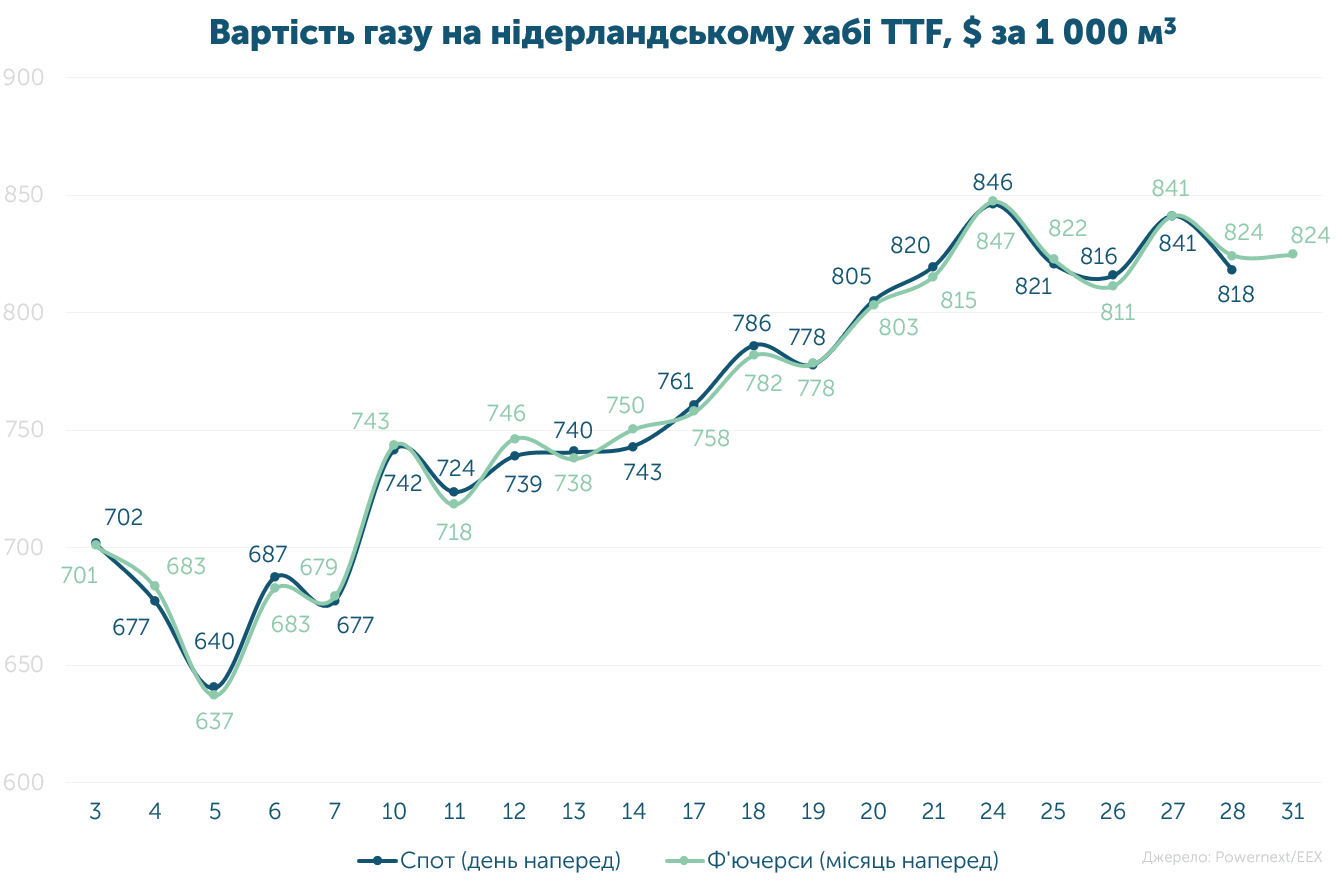
Середня спотова ціна становила 61.716 євро/МВт-г ($758, або 33 863 грн за 1 000 м3).
Середня ф’ючерсна ціна на місяць наперед без останньої доби – 61.715 євро/МВт-г ($758, або 33 862 грн за 1 000 м3).
За місяць ціна на спотовому ринку зросла на 14.6%, на ф’ючерсному – на 14.7%. Різниця вартості серед цих деривативів склала <0.01%, а волатильність досягала 31%.
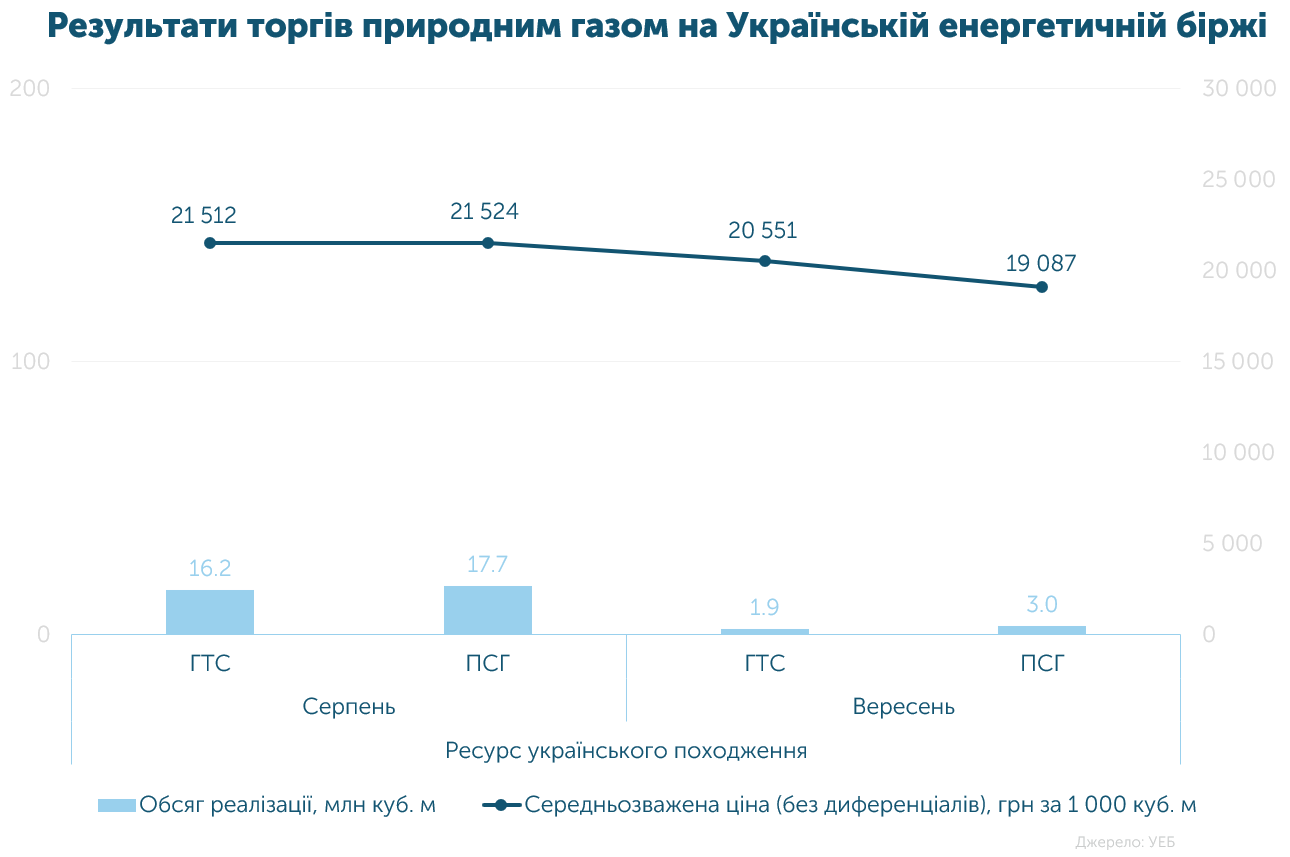
У серпні на біржі куплено-продано 38.8 млн м3 за середньозваженою ціною 21 466 грн без ПДВ. Весь ресурс є газом українського походження.
Ресурс успішно реалізували Укрнафта, яка виходила на торги із заявками на продаж (1%), та інші учасники (99%). Газ купували Оператор ГТС для виробництва е/e (64%), Укрзалізниця (28%), Черкаситеплокомуненерго (3%), МТМ (2%), а також Рівнетеплоенерго та Енерго збут транс по 1%.
Всього у 2026 році на УЕБ реалізовано 227 млн м3 газу (без ВОГ), з яких 9.3 млн м3 – імпорт, а 217.5 млн м3 – власний газ.
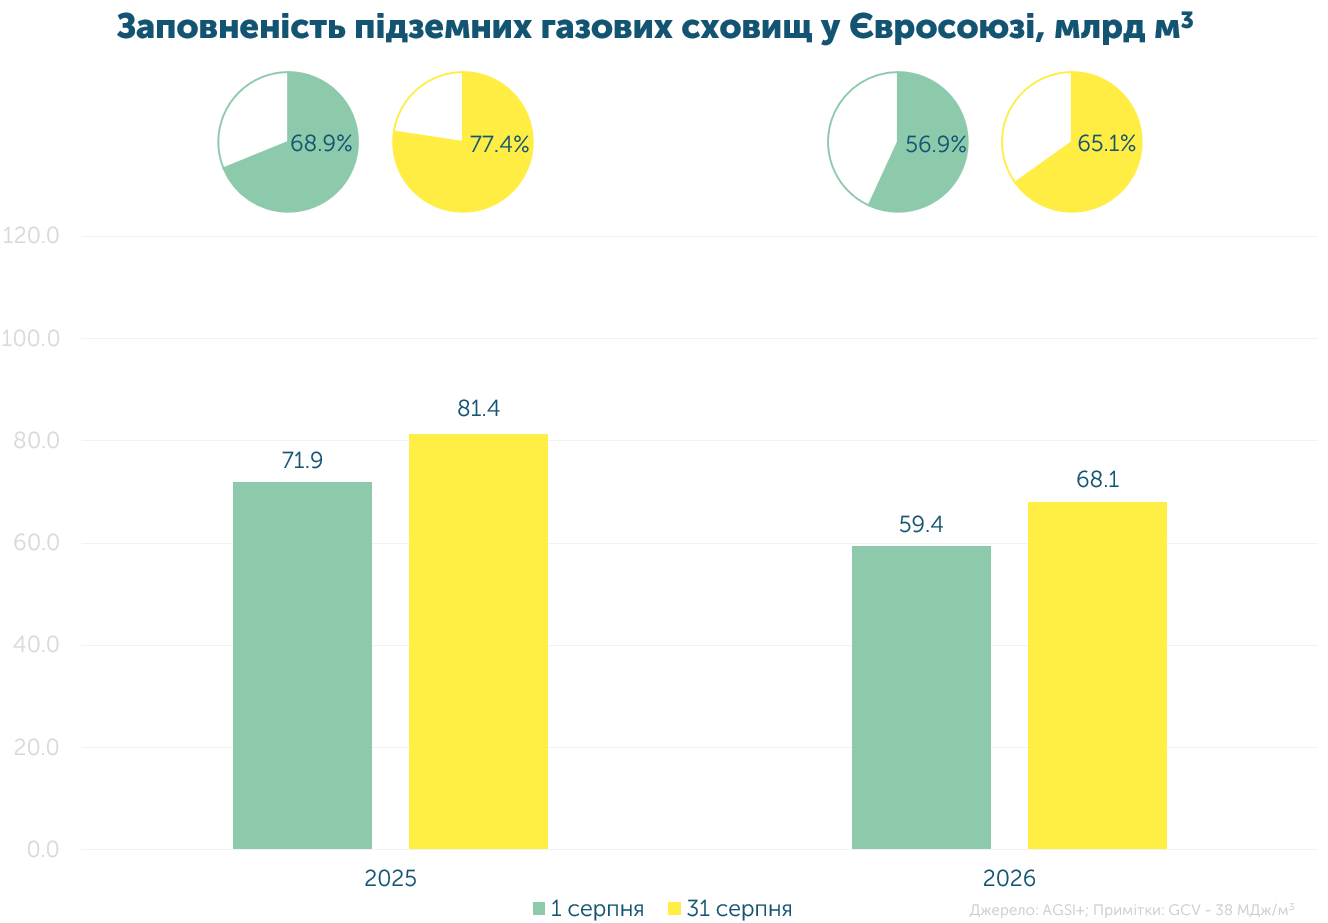
Наприкінці серпня ПСГ ЄС були заповнені на 65%. Це найнижчий рівень для цього періоду за останні 15 років і на 12.3% менше, ніж торік. Ключовою причиною стало скорочення поставок LNG з Близького Сходу: у березні-серпні експорт з регіону впав більш ніж на 85%, якщо порівнювати з минулорічними темпами. Це, зокрема, посилило конкуренцію Європи з Азією за спотові вантажі.
До початку листопада запаси можуть досягти лише 70-75%, тоді як торік піковий рівень становив близько 83%. Особливо низькою є заповненість ПСГ у Німеччині (53%) та Нідерландах (47%).